Столкнулись бампером на парковке, поцарапали чужую дверь на светофоре, въехали в зад впереди стоящей машине – и вот вы уже прикидываете, во сколько обойдется чужой ремонт. Без полиса цифра может доходить до нескольких сотен тысяч рублей, если пострадала дорогая машина или задет кто-то из людей. С полисом – платит страховая, а не ваш кошелек.
Штраф за отсутствие полиса – 800 рублей, и на этом фоне кажется, что проще рискнуть. Но штраф и оплата чужого ремонта – это две разные истории по деньгам: одна на пару тысяч, вторая может растянуться на месяцы выплат. Именно поэтому полис есть почти у каждого водителя, хотя мало кто до первого ДТП вникает, что именно он покрывает и где заканчивается его защита.
Если у вас уже есть машина или вы только готовитесь ее купить, разобраться в механике ОСАГО стоит до, а не после аварии – когда решения принимаются за минуты и цена ошибки растет. Кстати, если срок действующего полиса подходит к концу, а машина нужна не круглый год, можно оформить осаго на полгода и не переплачивать за месяцы простоя.
ОСАГО простыми словами: что это за страховка
ОСАГО – обязательное страхование автогражданской ответственности. Это полис, который защищает не автомобиль владельца, а тех, кому он может причинить вред за рулем. Если водитель виноват в аварии, платит не он сам. Платит его страховая, но только в пределах установленных лимитов.
Представьте: вы задумались, выезжая с парковки, и задели чужую машину. Без полиса пришлось бы доставать деньги на ремонт из своего кармана. Но с ОСАГО за вас платит страховая компания, а вы просто оформляете документы на месте.
По сути, страховая заменяет кошелек виновника аварии, но только для другой стороны. Свою собственную машину или собственное здоровье ОСАГО не покрывает – полис работает исключительно в пользу потерпевшего. И обязательность такого страхования закреплена федеральным законом: управлять автомобилем без полиса нельзя.
Что покрывает ОСАГО, а что остается за виновником
Главная задача полиса – гарантировать потерпевшему компенсацию, не заставляя его судиться с виновником или ждать, пока тот накопит на ремонт. Для водителя, который стал причиной аварии, это снижает финансовый риск. Не нужно разом искать крупную сумму на чужую машину или чужое лечение.
Возмещение делится на два направления: вред имуществу и вред жизни или здоровью. Типовой пример первого – вмятина на бампере соседней машины после столкновения на парковке. Пример второго – травма пассажира или пешехода, которому потребовалось лечение после аварии. Выплата рассчитывается по фактическому ущербу и может быть намного меньше лимита. Если ремонт стоит 80 000 ₽, страховая не станет выплачивать максимум просто потому, что он предусмотрен полисом.
Сколько заплатит страховая: лимиты по имуществу и здоровью
К имущественному вреду относится не только чужой автомобиль, но и другие объекты. Это может быть забор, шлагбаум, элементы дороги или груз в кузове. По каждому потерпевшему страховая выплатит не больше 400 000 ₽.
Вред жизни и здоровью включает лечение, реабилитацию, потерю дохода из-за травмы, а в тяжелых случаях – выплату родственникам погибшего. Лимит здесь выше: до 500 000 ₽ на каждого потерпевшего.
Оба лимита работают на восстановление положения потерпевшего, а не на улучшение чего-либо. Если до аварии бампер был поцарапан, а после ремонта стал как новый, страховая оплатит устранение именно того повреждения, которое возникло в ДТП, а не полную предремонтную реставрацию кузова.
Что не покрывает полис и когда платить придется самому
ОСАГО защищает потерпевшего, а не виновника. Из этого вытекает список ситуаций, где рассчитывать на страховую не стоит.
- Ремонт автомобиля самого виновника – за это отвечает каско или собственные средства.
- Ущерб сверх лимита – если ремонт чужой машины оценили в 550 000 ₽, разницу между этой суммой и лимитом в 400 000 ₽ страховая с виновника взыщет. Вернее, взыщет ее с виновника сам потерпевший через суд.
- Случаи, не признанные страховыми по правилам ОСАГО. Например, вред, причиненный во время использования автомобиля в соревнованиях или при погрузке-разгрузке груза, а не в дорожном движении.
Отдельно стоит различать два понятия. «Не покрывается» означает, что ситуация в принципе вне зоны ответственности ОСАГО, и платить нужно из своего кармана изначально. «Регресс» – это другое. Страховая может выплатить потерпевшему, а затем потребовать эту сумму обратно с водителя, если он, скажем, был пьян за рулем или скрылся с места аварии. В обоих случаях итог для нарушителя схожий: платить придется самому, но основания разные.
Что происходит после аварии: от столкновения до выплаты
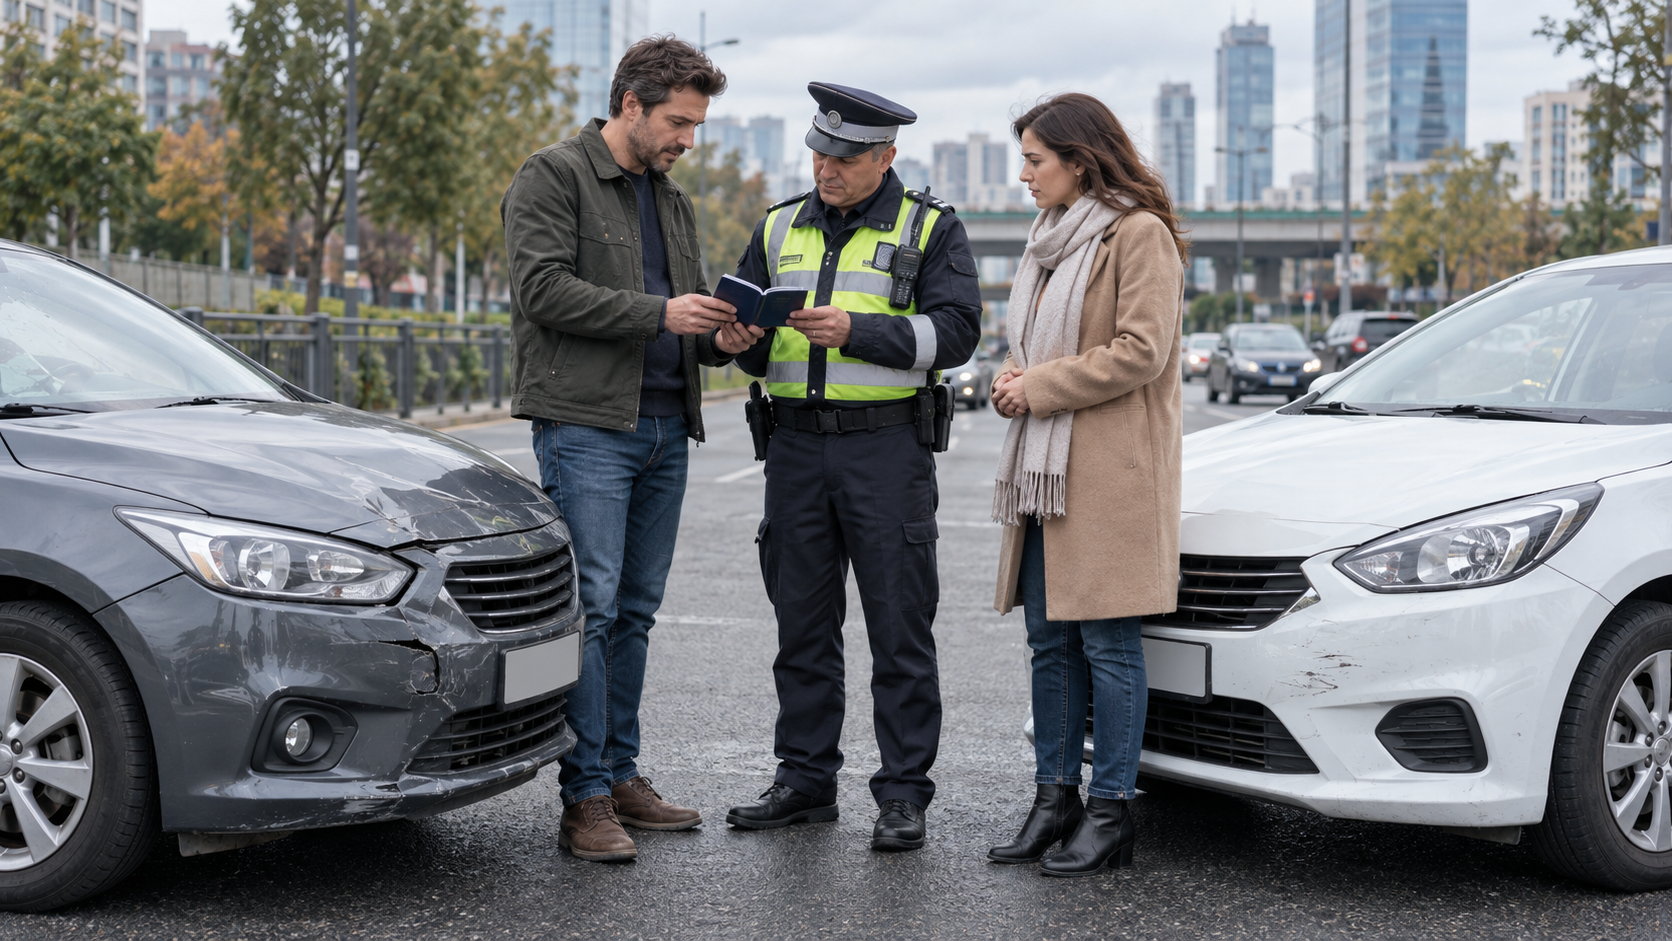
Само по себе наличие полиса не означает, что после аварии все решится автоматически. Сначала нужно правильно зафиксировать ДТП. Для этого вызывают сотрудников ГИБДД или оформляют европротокол, если ущерб небольшой и обстоятельства не вызывают разногласий. Дальше устанавливается, кто виноват. Это может определить сотрудник ГИБДД на месте, а если ситуация спорная, разбирательство затянется.
Потом в дело вступает страховая. Потерпевший обращается в свою страховую компанию по прямому возмещению убытков или в страховую виновника. Там оценивают ущерб и либо выплачивают деньги, либо направляют на ремонт – в пределах лимитов, о которых шла речь выше.
Разберем на примере. Вы не уступили дорогу и въехали в чужую машину. Ремонт этой машины оплатит ваша страховая по ОСАГО. Но свой автомобиль вы будете чинить за свой счет, если только у вас нет отдельного полиса каско, который защищает именно ваш транспорт.
Полис не гарантирует покрытие любого ущерба и не заменяет корректное оформление. Если документов нет или обстоятельства зафиксированы неточно, страховая может затянуть решение или отказать. И тогда дело двигается медленнее, а иногда доходит до суда.
Обоюдная вина: почему выплата зависит не от страховой, а от обстоятельств
Если в аварии виноваты оба водителя, возмещение чаще всего делится пропорционально степени вины каждого – например, 50 на 50 или 70 на 30. Страховая не решает этот вопрос произвольно. Она опирается на то, что зафиксировано на месте: схему ДТП, показания, а при разногласиях – на решение суда.
Ждать, что «страховая сама разберется и заплатит по справедливости», не стоит. Без четких оснований в документах решение может занять недели, а итоговая сумма выплаты – оказаться меньше ожидаемой. Практический вывод простой: чем точнее зафиксированы обстоятельства аварии и повреждения на месте, тем меньше риск затяжного спора и тем быстрее приходит выплата.
Можно ли ездить без ОСАГО и чем это грозит
Для движения по дорогам общего пользования полис обязателен. Это установлено законом, а не рекомендацией. Отсутствие ОСАГО влечет два разных по последствиям риска.
Первый – административный штраф при проверке документов, о нем подробнее ниже. Второй риск куда серьезнее. Если водитель без полиса стал виновником ДТП, платить пострадавшему придется из своих денег, причем без ограничений в 400 000 или 500 000 ₽, которые действуют при наличии страховки. Чужой ремонт, лечение, а иногда и судебные расходы ложатся на виновника напрямую. И это уже совсем другой масштаб затрат.
Сколько придется заплатить по КоАП
Размер штрафа зависит от того, что именно нарушено.
- Полис оформлен, но забыт дома или в другой машине – 500 ₽.
- Полис не оформлен вовсе – 800 ₽.
- Повторное нарушение в течение года – от 3 000 до 5 000 ₽, в зависимости от региона и обстоятельств.
Суммы штрафов невелики по сравнению с тем, что грозит при аварии без страховки. Но именно ДТП без полиса – тот сценарий, где отсутствие ОСАГО становится серьезной финансовой проблемой, а не штраф сам по себе.
На какой автомобиль и на каких водителей действует полис
ОСАГО привязано к конкретному автомобилю, а не к водителю в целом. При этом за рулем может находиться либо строго определенный круг людей, вписанных в полис, либо любой водитель – все зависит от выбранного при оформлении варианта. Стандартный срок действия – один год. И дату окончания стоит держать в поле зрения: продлевать нужно заранее, а не в последний день.
Отдельная деталь – период использования. Полис на год не всегда означает круглогодичное действие. Можно указать, например, только летние месяцы, если машина не эксплуатируется зимой. Но ездить вне указанного периода – то же самое, что ездить вообще без полиса, и многие об этом забывают, ориентируясь только на срок в год.
Электронный полис и бумажный имеют одинаковую юридическую силу. Разница только в форме: электронный ОСАГО достаточно предъявить с телефона или сохранить в приложении страховой, а инспектор проверит его по базе. Но лучше заранее убедиться, что дата начала действия уже наступила. При оформлении в спешке иногда покупают полис, который вступит в силу только на следующий день.
Вписанные водители или доступ для всех: в чем разница на практике
При оформлении можно выбрать один из двух вариантов допуска к управлению.
| Параметр | Ограниченный полис | Без ограничений |
|---|---|---|
| Кто может управлять | Только вписанные в полис водители | Любой человек с водительским удостоверением |
| Стоимость | Ниже | Выше |
| Типичная ошибка | За руль сел невписанный человек | Обычно ошибок меньше |
Полис без ограничений стоит дороже, потому что страховая берет на себя больший риск. Она не может оценить манеру вождения и стаж каждого, кто потенциально сядет за руль. Если же выбран ограниченный вариант и в момент ДТП за рулем оказался человек, не указанный в списке, это создаст сложности при урегулировании. Формально такая ситуация приравнивается к отсутствию действующего полиса для этого водителя.
Из чего складывается цена полиса
Точную стоимость заранее не назовет никто. Ее рассчитывает страховщик из базовой ставки, которая находится в установленном государством коридоре, и набора коэффициентов, которые умножают или снижают эту базу. Одна и та же машина у разных водителей будет стоить по-разному именно из-за этих коэффициентов.
На итоговую цену чаще всего влияют:
- регион преимущественного использования автомобиля;
- мощность двигателя;
- категория и назначение транспортного средства – легковой автомобиль, такси, грузовик;
- возраст и стаж вождения;
- режим допуска – ограниченный список водителей или доступ для всех;
- срок действия полиса и выбранный период использования.
Если в полис вписаны несколько водителей, страховая обычно ориентируется на человека с наименее выгодными показателями риска. Это может быть молодой водитель без стажа или человек с историей аварий. Для расчета понадобятся данные о машине (VIN, мощность), паспорт, водительские удостоверения всех вписанных водителей и сведения об их стаже.
КБМ: почему стоимость зависит от истории вождения
Коэффициент бонус-малус (КБМ) – персональный показатель, который отражает, сколько выплат страховые совершили по вине конкретного водителя за прошлые периоды. Логика простая. Год без аварий по вашей вине снижает коэффициент и делает следующий полис дешевле, а ДТП по вашей вине его повышает.
При нескольких вписанных водителях страховая считает стоимость по наименее выгодному КБМ среди них, то есть по тому, у кого коэффициент выше. Поэтому вписать в полис водителя с частыми авариями может ощутимо увеличить цену для всех, кто пользуется машиной.
Каско не отменяет ОСАГО: зачем нужны оба полиса
Частая путаница: если есть каско, ОСАГО якобы уже не нужно. Но это не так. Полисы решают разные задачи, и один не заменяет другой.
| Параметр | ОСАГО | Каско |
|---|---|---|
| Обязательность | Обязательно по закону | Добровольно |
| Что покрывает | Ущерб, причиненный другим при вашей вине | Ущерб вашей собственной машине |
| Условия покрытия | Единые лимиты и правила для всех | Зависят от конкретного договора и выбранных рисков |
Каско к тому же не универсально. Одна программа может покрывать угон и ущерб от любых причин, другая – только конкретные риски вроде пожара или стихийного бедствия. Условия отличаются от страховщика к страховщику.
Практический вывод простой: ОСАГО – обязательный минимум для выезда на дорогу, который защищает не вас, а тех, кому вы причините вред. И каско – опция сверху, если хочется защитить и собственный автомобиль.
Что чаще путают про ОСАГО и как проверить полис перед поездкой
Несколько заблуждений повторяются чаще остальных.
- «ОСАГО отремонтирует мою машину, если я виноват» – нет, полис покрывает только ущерб потерпевшим, свою машину виновник чинит сам.
- «Раз лимит 400 000 ₽, страховая всегда его выплатит» – нет, выплата равна фактическому ущербу, а лимит – это верхняя граница, а не гарантированная сумма.
- «Если ущерб больше лимита, страховая доплатит» – нет, разницу потерпевший взыскивает напрямую с виновника.
- «Электронный полис – это несерьезно, лучше бумажный» – нет, оба варианта имеют одинаковую юридическую силу.
- «Годовой полис действует все 12 месяцев в любом случае» – нет, если указан ограниченный период использования, вне него страховка не работает.
- «Друг может сесть за руль, если полис оформлен на меня» – не всегда: при ограниченном допуске за рулем должен быть только вписанный водитель.
Перед покупкой и перед поездкой стоит проверить несколько пунктов. И это не занимает много времени.
- Полис оформлен именно на этот автомобиль.
- Срок действия еще не закончился.
- Для электронного полиса важно, чтобы дата начала действия уже наступила.
- Режим допуска соответствует тому, кто фактически будет за рулем.
- Период использования покрывает даты поездки.
- Данные автомобиля и водителей указаны без ошибок.
- Номер полиса или файл сохранены и доступны для предъявления.